Paraguay Virtual
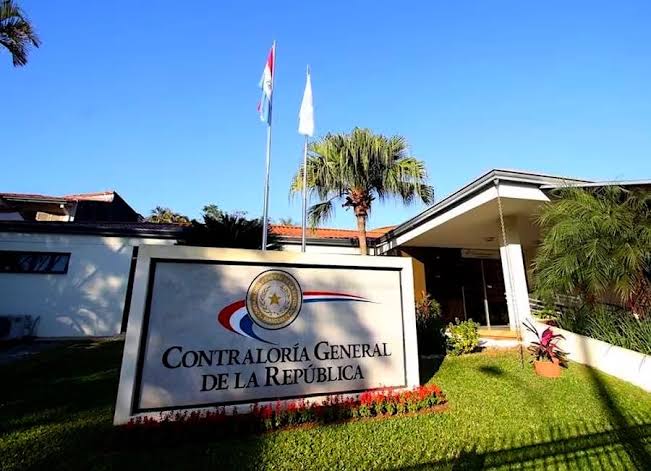
La Contraloría General de la República inició una auditoría de gestión a la Superintendencia de Bancos del Banco Central del Paraguay (BCP), en un momento en que la actuación del organismo supervisor quedó bajo atención debido a los pedidos de información del Congreso sobre operaciones del sistema financiero y, particularmente, sobre Ueno Bank. La revisión busca examinar la gestión y los mecanismos de supervisión aplicados por la dependencia encargada del control de bancos y financieras.
La auditoría se desarrolla sobre una institución que tiene entre sus funciones la supervisión basada en riesgos y la protección de la solvencia e integridad del sistema financiero. El propio BCP informó que durante el primer semestre de 2026 la Superintendencia de Bancos avanzó en la consolidación de su esquema de supervisión basada en riesgos y en el cumplimiento de las actividades previstas en su planificación institucional.
La intervención de la Contraloría se produce además luego de que el Senado solicitara al BCP información sobre las operaciones de Ueno Bank, incluyendo el cumplimiento de los límites establecidos para operaciones con empresas o personas vinculadas y las actuaciones realizadas por la Superintendencia de Bancos. El pedido legislativo fue remitido a la banca matriz con 31 preguntas distribuidas en seis apartados, y el BCP dispone de un plazo para responder.
En paralelo, un informe de la Contraloría sobre las inversiones del Instituto de Previsión Social (IPS) había advertido sobre una elevada concentración de recursos en Ueno Bank, mientras el Congreso avanzaba con requerimientos para conocer el alcance de las inspecciones realizadas por el organismo supervisor a esa entidad. El examen de la CGR señaló que la participación de Ueno Bank en los certificados de depósito de ahorro del IPS había alcanzado niveles elevados durante 2025.
La auditoría de gestión permitirá ahora revisar la actuación institucional de la Superintendencia de Bancos y los procedimientos aplicados en el ejercicio de sus funciones de supervisión, en un contexto de mayor escrutinio sobre el sistema financiero. Los resultados del proceso deberán determinar si existen observaciones y, eventualmente, las recomendaciones que correspondan